自動車を購入する際、多くの人が利用する「マイカーローン」。いざ車を買おうと決めたものの、「何年(何回払い)で組むのがベストなのか」「自分にとって無理のない返済期間はどれくらいか」と悩む方は非常に多いです。一般的には5年(60回払い)がスタンダードと言われていますが、近年では月々の負担を抑えられる長期ローンや残価設定型ローンなど、選択肢も多様化しています。
本記事では、2026年最新の自動車ローン事情を踏まえ、一般的な返済期間の傾向からそれぞれのメリット・デメリット、月々の返済額シミュレーションの考え方、金利負担を最小限に抑えるコツまで徹底的に解説します。あなたの予算とライフプランに最適な選択肢を見つけていきましょう。
車のローンの平均は何年?一般的に選ばれている返済期間の実態
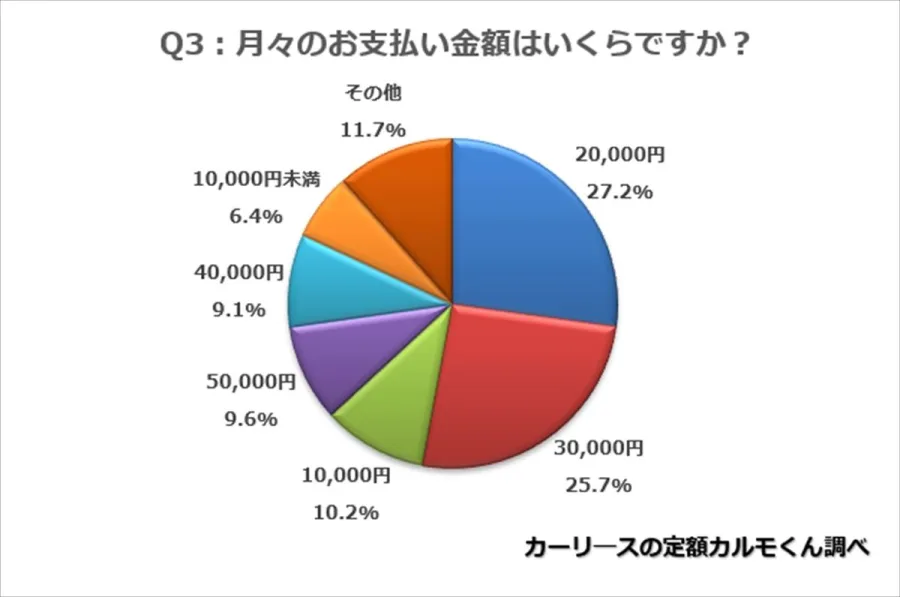
自動車ローンを組む際、世間の人々は一体何年で設定しているのでしょうか。自動車販売業界や金融機関の動向によると、最も選ばれている標準的な返済期間は「5年(60回払い)」となっています。新車購入時のディーラーローンや銀行マイカーローンでも、5年を基準としたプランがデフォルトとして提示されるケースが大部分です。
5年という期間が選ばれる最大の理由は、「車両の一般的なモデルチェンジサイクル」や「車検のタイミング」、そして「ローン完済までの心理的・経済的なバランス」にあります。新車購入から5年が経過すると最初の大きな車検を迎え、車両自体の価値やメンテナンス費用も変化するため、ちょうど一区切りがつきやすいという背景があります。
しかし、近年の物価上昇や自動車の車両本体価格の高騰(先進安全装備や電動化によるコスト増)に伴い、月々の返済額を少しでも抑えるために「6年(72回)」や「7年(84回)」といった、やや長めの期間を選択するユーザーも年々増加傾向にあります。自身の収入やライフスタイルに照らし合わせ、無理のない期間を選ぶ視点がこれまで以上に重要視されています。
3年・5年・7年の違いを徹底比較:月々返済額と総負担の仕組み
ローンの返済期間を「3年」「5年」「7年」で組んだ場合、月々の負担額や総支払額(金利手数料)にはどのような違いが生まれるのでしょうか。返済期間の長さは、家計のキャッシュフローとトータルのコストにダイレクトに影響します。
以下の比較表は、一般的なマイカーローンにおける期間別の特徴をまとめたものです。借入金額や金利条件によって実際の金額は変動しますが、期間選択の判断基準として参考にしてください。
| 返済期間(回数) | 月々の返済額の傾向 | 金利負担の総額 | こんな人におすすめ |
|---|---|---|---|
| 3年(36回) | 高め(毎月の負担が重い) | 最小限(最もお得) | 頭金を多く用意できる人、早く借金を終わらせたい人 |
| 5年(60回) | 標準的(バランス型) | 標準的 | 多くの人が選ぶスタンダード、予算と計画の立てやすさを重視する人 |
| 7年(84回) | 低め(月々の負担を大幅軽減) | 多め(総支払額が増える) | 月々の家計を圧迫したくない人、少しでも上のグレードに乗りたい人 |
表からもわかる通り、期間を長くすればするほど「月々の返済額」は軽くなりますが、その分だけ金融機関に支払う「利息の総額」は膨れ上がります。総支払額を最小限に抑えたいのであれば3年や5年などの短期決戦が有利ですが、日々の生活費や他の固定費とのバランスを考慮し、「毎月いくらまでなら確実に支払い続けられるか」という実額から逆算することが大切です。
残価設定型ローンの仕組みと、最長期間・審査を通りやすくするコツ
近年、多くのディーラーで主流となっているのが「残価設定型ローン(残クレ)」です。これは、数年後(一般的には3年〜5年後)の下取り価格(残価)があらかじめ設定されており、車両本体価格からその残価を差し引いた金額に対してのみローンを組むという仕組みです。
残価設定型ローンの最大のメリットは、通常のローンに比べて月々の返済額を圧倒的に低く抑えられる点にあります。「数年ごとに新しい新車に乗り換えたい」「月々の手頃な予算でワンランク上の車種に乗りたい」という層から高い支持を得ています。一方で、契約満了時には「車を返却する」「残価を支払って買い取る」「再ローンを組んで乗り続ける」といった選択が必要になり、走行距離の制限や車両の傷・凹みによる査定減額リスクなどの制約がある点には注意が必要です。
また、ローンの最長期間や審査について気にかける方も少なくありません。一般的な銀行のマイカーローンでは最長7年(84回)から8年(96回)程度が上限となりますが、一部のディーラーローンや提携ローンでは最長10年(120回)に対応している場合もあります。ただし、返済期間が長くなるほど、あるいは借入希望額が高額になるほど、金融機関の審査ハードルは上がります。審査をスムーズに通しやすくするためのコツとしては、「無理のない借入額に抑える」「他社からの借入(カードローンやキャッシング)を整理しておく」「頭金を少しでも用意して信用力を高める」といった対策が有効です。
金利負担の比較と、頭金なしローン・繰り上げ返済のメリット
自動車ローンを検討する上で見落とせないのが「金利」の存在です。金融機関が提供するマイカーローンは低金利(年1%台〜3%台)の傾向がありますが、ディーラーが提供するローンはキャンペーン等を除くとやや高めに設定されているケースがあります。わずか数パーセントの違いであっても、借入総額や返済期間が長くなるほど、トータルの支払額には数十万円単位の差が生じます。
加えて、購入時の資金計画としてよく議論されるのが「頭金なし(フルローン)」の是非です。手元にまとまった現金を残しておけるため、急な出費やライフイベントに備えられるという安心感がある一方で、借入元本が大きくなるため金利負担が増え、毎月の返済額も重くなります。
そこで活用したいのが「繰り上げ返済(一部繰上返済)」という選択肢です。ボーナス支給時や生活費に余裕ができたタイミングで元本の一部を前倒しで返済することにより、その後の利息負担を大幅に軽減し、実質的な完済時期を早めることができます。計画的な繰り上げ返済を視野に入れておけば、「最初は少し長めの期間でゆとりを持たせておき、余裕ができたら早期に返済を進める」という柔軟な資金運用が可能になります。
【プロの結論】あなたのライフスタイルに最適な返済期間の選び方
ここまで、自動車ローンの返済期間や各種仕組み、コストの比較について詳しく解説してきました。結局のところ、車は何年ローンで組むのが正解なのでしょうか。
もし3年〜5年程度でライフスタイルの変化(結婚、出産、転勤など)が予想されるのであれば、無理のない5年(60回)を基準にしつつ、売却時の残存価値が高い車種を選ぶのが合理的です。逆に、車を長期間(7年以上)大切に乗り潰す予定であれば、月々の負担を抑えたプランを組みつつ、金利の低い金融機関のローンを賢く選択することが肝要です。
自動車は住宅に次ぐ高額な買い物の一つです。目先の月々返済額の安さだけに惑わされず、金利負担の総額や自身の将来の収入・支出のバランスを冷静に見極め、納得のいくマネープランで快適なカーライフを実現させてください。
【車のローン何年】に関するよくある質問(FAQ)
Q1:車のローンの平均的な期間は何年ですか?
A1:一般的には5年(60回払い)が最も標準的とされています。車両価格の高騰や月々の負担軽減を目的として、近年では7年(84回)を選ぶ人も増えています。
Q2:ローンの期間を長くすると、どんなデメリットがありますか?
A2:月々の返済額が軽くなるメリットがある一方で、金利手数料が長期間発生するため、総支払額(トータルのコスト)が大幅に高くなる点が最大のデメリットです。
Q3:頭金なしでローンを組むことは可能ですか?
A3:多くの金融機関やディーラーで頭金なし(全額ローン)の対応が可能です。ただし、借入総額が増えるため審査のハードルや毎月の返済負担、金利総額が大きくなる点に注意が必要です。