2026年現在の日本社会において、社会保障制度や税制のあり方をめぐる議論の中で、たびたび大きな注目を集めるテーマが「住民税非課税世帯」の存在です。ニュースやSNSなどでは、「なぜか預貯金や不動産を十分に持っている富裕層的な高齢者が、住民税非課税世帯に該当している」という指摘や不公平感が語られることが少なくありません。この現象はなぜ起きるのでしょうか。
本稿では、住民税非課税世帯の仕組みや判定基準を紐解きながら、高齢者世帯における資産保有の実態、世間で不公平感が生じる理由、そして今後の見直しに向けた動向について、客観的な事実と専門的視点から詳しく解説します。
住民税非課税世帯とは?基本の仕組みと判定基準の全体像
住民税非課税世帯とは、その名の通り、市区町村民税の「所得割」および「均等割」の双方が課されない世帯のことを指します。生活保護を受給している世帯のほか、前年の所得が一定の基準を下回る低所得世帯などが対象となります。
この非課税の判定は、基本的に「前年の1月1日から12月31日までの所得」に基づいて行われます。そのため、現時点でどれだけの預貯金や不動産を銀行口座や手元に持っていたとしても、それ自体が直接「所得」としてカウントされるわけではない点が、制度上の大きな特徴となっています。
具体的な判定基準は、お住まいの地域(市区町村の級地)や世帯人数、扶養親族の有無によって異なりますが、主に以下のような要件を満たす場合に非課税となります。
- 生活保護法による生活扶助を受けている人
- 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与収入に換算して204.8万円未満程度)である人
- 前年の所得が、自治体が定める市区町村民税の非課税限度額以下である人
なぜ「お金持ち」と言われるのか?高齢者世帯における資産と所得のギャップ
「住民税非課税世帯なのに、実際はお金持ちではないか」という疑問や不公平感が生まれる背景には、日本の高齢者層が持つ「フロー(所得)」と「ストック(資産)」の大きなねじれが存在します。ここにこそ、世間のイメージと制度の仕組みの間にギャップが生じる本質的な理由があります。
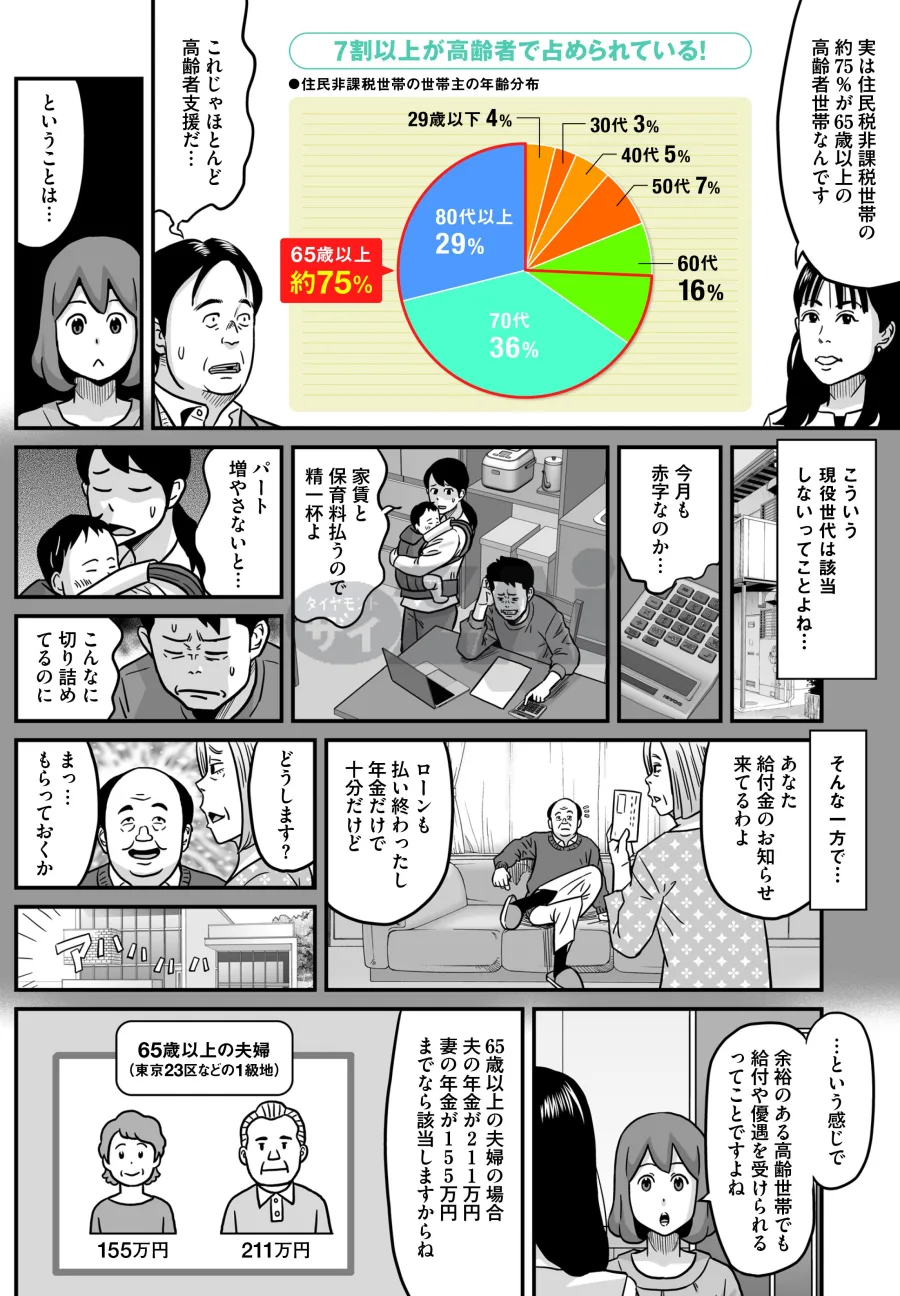
現役引退世代である高齢者の多くは、主な収入源が公的年金のみとなります。年金収入は、年金受給者の年齢や受給額によって計算されますが、年金収入のみの世帯であれば、年間の受給額が一定の非課税枠(例えば単身の高齢者の場合、年間約155万円以下など)に収まるケースが多々あります。
一方で、長年の就労期間中に築き上げた預貯金や、評価額の低い持ち家などの不動産を十分に所有している高齢者世帯も少なくありません。つまり、「毎月の稼ぎや年間所得(フロー)は少ないが、過去に蓄えた資産(ストック)は潤沢にある」という状態が成立するため、外見や実態の印象として「お金持ちの非課税世帯」という構図が生まれるのです。
| 項目 | フロー(所得・収入) | ストック(保有資産) |
|---|---|---|
| 住民税の判定基準 | 対象になる(前年の年金・給与などの合計所得を基準に判定) | 対象外(預貯金、株式、不動産などの保有額は原則として判定に含まれない) |
| 高齢者世帯の実態 | 年金受給のみにより、年間所得が非課税限度額を下回ることが多い | 長年の貯蓄や持ち家など、まとまった金融資産や不動産を持つ層が存在する |
金融資産や不動産はなぜ課税判定に反映されないのか?
「なぜ預貯金や不動産を持っているのに、それが非課税の判定に考慮されないのか」という点に疑問を持つ人は少なくありません。これには、税務行政における実務的な理由と制度設計の歴史的背景があります。
日本の個人住民税は、自治体が効率的に税額を計算・賦課徴収するため、主に確定申告書や給与支払報告書、公的年金支払報告書といった「フローの所得情報」をベースにシステム化されています。すべての住民が保有する全国の預貯金残高や、動産・不動産の時価をリアルタイムで正確に把握し、個人の課税判定に紐付けることは、行政コストやプライバシーの観点からも非常に高いハードルが存在します。
また、住民税非課税世帯の制度は、もともと「最低限の生活を維持するのが困難な低所得層に対する経済的支援や負担軽減」を目的として設計されたものです。そのため、保有している資産の多寡ではなく、日々の生活を支えるベースとなる「所得水準」に焦点を当てて判定する仕組みが長年維持されてきた経緯があります。
世間に広がる「不公平感」の真相と各種給付金・減免措置の影響
住民税非課税世帯をめぐっては、単に税金が免除されるだけでなく、近年の物価高騰対策などに伴う各種の給付金支給や、医療費・介護費の自己負担限度額の軽減、保育料の無償化などの手厚い優遇措置が講じられてきたことが、さらなる議論を呼ぶ要因となっています。
「現役世代で懸命に働き、税金をしっかりと納めている世帯よりも、十分な貯蓄を持つ高齢者世帯が給付金の対象になるのは構造的に不公平ではないか」という声は、メディアやSNSなどでもたびたび取り上げられてきました。
実際のところ、非課税世帯の中には、本当に生活に困窮している単身の若年層や子育て世帯なども含まれており、世帯の属性は非常に多様です。しかし、数としてボリュームの大きい高齢者層の中に「資産持ちの非課税世帯」が含まれていることが、制度全体に対する不公平感を強く印象付ける結果となっています。
2026年における住民税非課税世帯の見直しと今後の動向
こうした制度の歪みや不公平感に対する批判が高まる中、政府や自治体の間では、持続可能な社会保障制度の構築に向けた見直しの議論が進められています。
2026年現在の動向として、単に「所得」だけで一律に判定する現行の仕組みに対し、一定以上の金融資産を保有している世帯を対象から除外する、あるいは給付金の受給要件において資産要件(金融資産の保有状況の申告や確認)を段階的に導入・検討する動きが活発化しています。
ただし、前述した通り個人のすべての金融資産を正確に把握・突合するシステムの完全な実用化や、プライバシー保護との兼ね合いなど、制度設計における課題は少なくありません。今後は、真に支援を必要としている層へ重点的にリソースを配分するため、所得と資産の双方を公平に反映した判定基準へのアップデートに向けた議論がさらに深まっていくと見られています。
【住民税非課税世帯金持ち】に関するよくある質問(FAQ)
Q1:預貯金が数千万円あっても、住民税非課税世帯になることは本当にあり得ますか?
A1:はい、法律および制度の仕組み上、あり得ます。住民税の非課税判定は前年の「所得」に基づいて行われるため、銀行口座にある預貯金残高や株の保有額そのものは直接課税判定の対象外となります。そのため、年金収入が少額で非課税枠に収まっており、かつ過去の貯蓄が十分にある高齢者などは、実態として非課税世帯に該当するケースが存在します。
Q2:不動産(持ち家や土地)を持っている場合、非課税世帯の判定に影響しますか?
A2:所得税や住民税の非課税判定において、不動産の所有有無やその評価額は直接影響しません。ただし、不動産を所有していることによって得られる家賃収入などの「不動産所得」がある場合は、その所得が判定基準に加算されます。住んでいる自宅自体は所得を生み出さないため、非課税判定に直接不利に働くことはありません。
Q3:今後の見直しによって、預貯金持ちの非課税世帯は対象外になっていくのでしょうか?
A3:近年の物価高対策や給付金の支給を契機に、世間の不公平感を解消するため、政府や自治体の間では「資産要件」の導入や判定基準の見直しに関する議論が本格化しています。今後は、所得だけでなく金融資産などの保有状況をより適切に反映した公平な制度設計へ向けて、さらなるルール改定が進む可能性が高いといえます。
住民税非課税世帯をめぐる「お金持ち問題」の背景には、所得を基準とする税制の仕組みと、高齢者世帯が持つ資産(ストック)の実態との間に存在する大きな乖離がありました。
制度の本来の目的は低所得者層の生活支援にあるものの、時代の変化や資産格差の実態に照らし合わせると、現在の判定基準が抱える課題は小さくありません。2026年現在も続く見直しの議論や、今後の資産要件をめぐる動向に注目しつつ、社会保障制度全体の公平性と持続可能性をどのように保っていくのか、引き続き冷静な視点で注視していくことが求められています。